
La facturation électronique n’est plus un projet lointain : depuis le 1er septembre 2026, toutes les entreprises françaises assujetties à la TVA doivent être capables de recevoir des factures électroniques, et à partir du 1er septembre 2027, les TPE, PME et micro-entreprises devront aussi les émettre dans ce format. Si vous êtes artisan, commerçant, profession libérale ou dirigeant de petite structure, cette réforme de la facturation électronique va transformer votre quotidien administratif.
Et pourtant, selon le baromètre OpinionWay pour l’Ordre des experts-comptables, près de 4 entreprises sur 10 n’avaient toujours pas défini de plan d’action à l’approche de la première échéance, et 42 % ne connaissaient aucune plateforme agréée. Au cabinet ADVISEO, à Nancy, nous préparons déjà nos clients à cette bascule — et ce guide reprend les réponses que nous leur apportons au quotidien. Voici de quoi comprendre la facturation électronique, ce qui est déjà en vigueur, ce qui arrive, et surtout comment préparer votre entreprise sans stress.
La facturation électronique : de quoi parle-t-on exactement ?
Bien plus qu’un simple PDF envoyé par e-mail
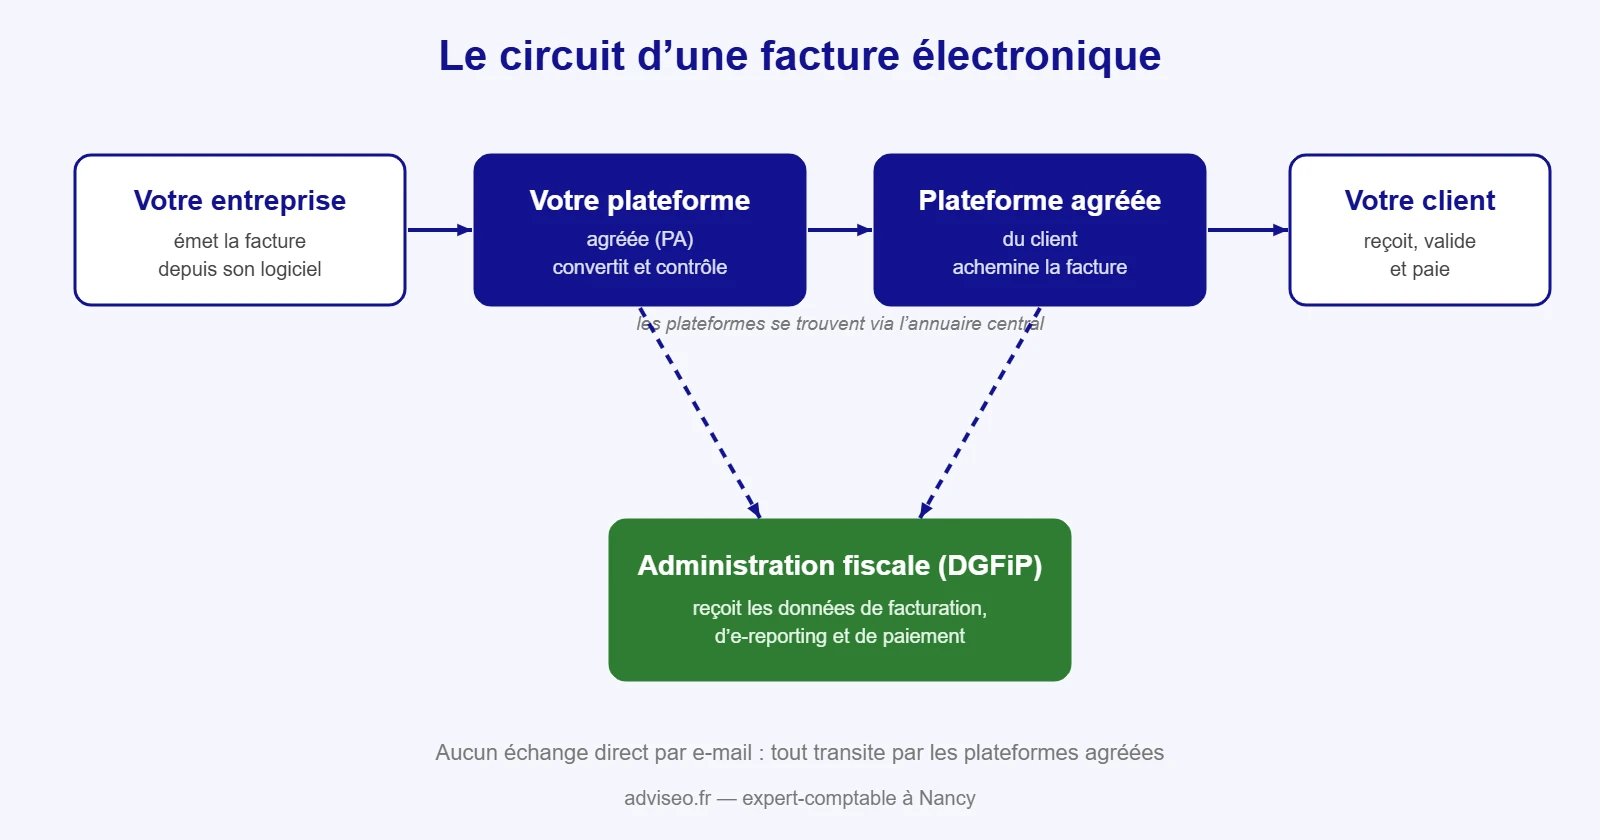
Attention à une confusion très répandue — selon une étude Regate/CSA, seules 11 % des entreprises savent définir correctement une facture électronique : une facture PDF envoyée par e-mail n’est pas une facture électronique au sens de la réforme. La facturation électronique (ou e-invoicing) désigne des factures émises dans un format structuré normé (Factur-X, UBL ou CII), transmises de plateforme à plateforme, et dont certaines données remontent automatiquement à l’administration fiscale. Le document ne circule plus directement du fournisseur au client : il transite par des plateformes agréées qui en garantissent l’intégrité et l’authenticité.
Concrètement, votre logiciel de facturation génère une facture dans un format lisible à la fois par un humain et par une machine. Votre plateforme la transmet à celle de votre client, et les données clés (identités, montants, TVA) sont communiquées à la Direction générale des finances publiques.
E-invoicing et e-reporting : les deux volets de la réforme
La facturation électronique comporte deux obligations distinctes. L’e-invoicing concerne les factures entre entreprises françaises assujetties à la TVA (le B2B domestique). L’e-reporting concerne tout le reste : les ventes aux particuliers, les opérations avec des clients étrangers et les données de paiement sur les prestations de services. Pour ces opérations, pas de facture électronique à émettre, mais une transmission périodique des données de transactions à l’administration, via votre plateforme. S’y ajoutent les données de paiement pour les prestations de services. Un commerçant qui vend aux particuliers est donc bien concerné, même s’il n’émet aucune facture B2B — tout comme une association assujettie à la TVA.
Le calendrier : ce qui est déjà en vigueur, ce qui arrive en 2027
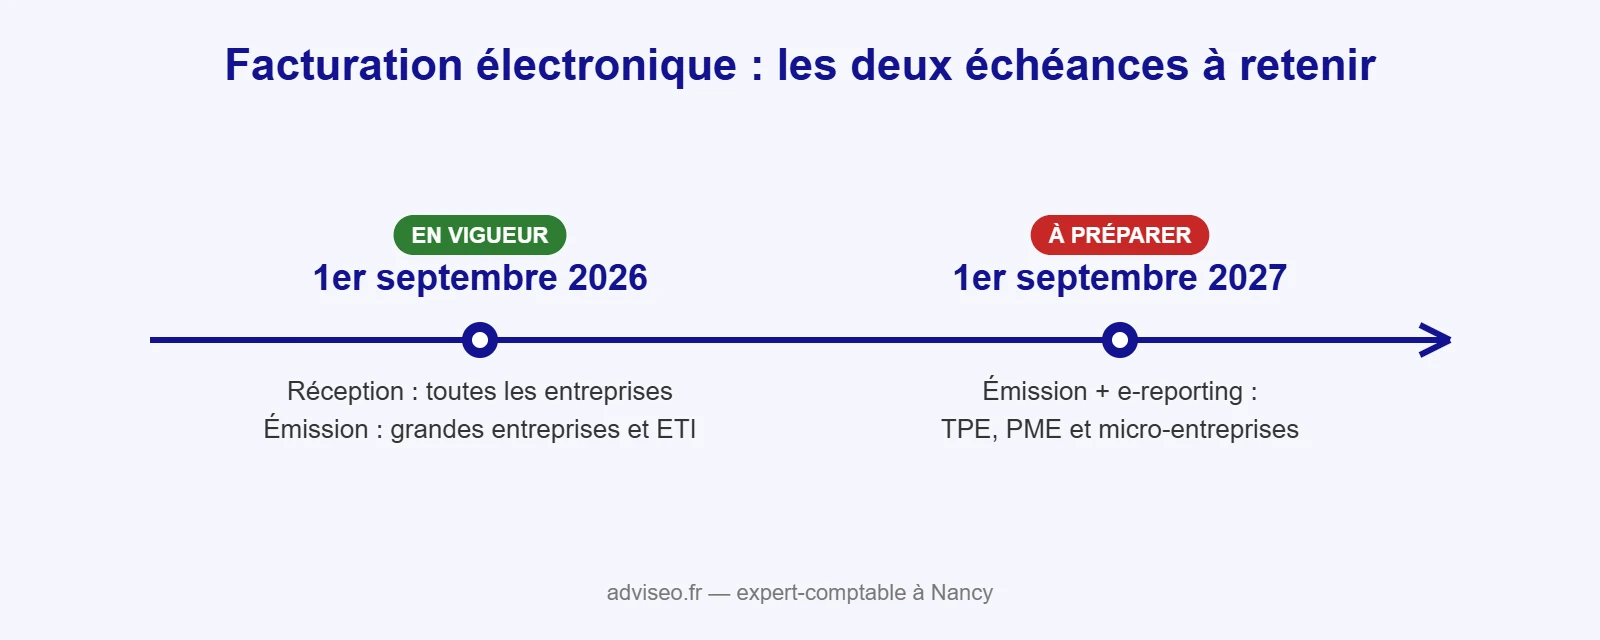
Depuis le 1er septembre 2026 : tout le monde doit pouvoir recevoir
Première échéance, déjà passée : depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA — y compris les micro-entrepreneurs en franchise en base — doivent être en mesure de recevoir des factures électroniques. Cela suppose d’avoir choisi une plateforme agréée et d’y être référencé dans l’annuaire central. À la même date, les grandes entreprises et les entreprises de taille intermédiaire sont passées à l’émission obligatoire. Si l’un de vos fournisseurs est un grand groupe, ses factures arrivent déjà par ce canal : si vous n’avez pas encore de plateforme, il est temps de régulariser.
1er septembre 2027 : l’émission devient obligatoire pour les TPE et PME
Seconde échéance, la plus structurante pour les petites structures : à compter du 1er septembre 2027, les PME, TPE et micro-entreprises devront émettre leurs factures B2B au format électronique et transmettre leur e-reporting. Le PDF envoyé par e-mail ne sera plus conforme pour facturer un client professionnel français. Il reste moins d’un an pour adapter vos outils — et les retardataires de la première échéance l’ont appris à leurs dépens : mieux vaut anticiper que subir.
| Échéance | Qui ? | Obligation |
|---|---|---|
| 1er septembre 2026 (en vigueur) | Toutes les entreprises assujetties à la TVA | Recevoir les factures électroniques (plateforme + annuaire) |
| 1er septembre 2026 (en vigueur) | Grandes entreprises (5 000 salariés et plus) et ETI (250 à 4 999 salariés) | Émettre en format électronique + e-reporting |
| 1er septembre 2027 | PME, TPE et micro-entreprises | Émettre en format électronique + e-reporting |
Qui est concerné par la facturation électronique ?
Le périmètre de la facturation électronique est très large : toutes les entreprises établies en France et assujetties à la TVA, quelle que soit leur taille ou leur forme juridique — société, entreprise individuelle, micro-entreprise. Être en franchise en base de TVA ne dispense pas : un micro-entrepreneur qui ne facture pas de TVA reste assujetti, donc concerné par l’obligation de réception depuis 2026 et par l’émission en 2027 pour ses clients professionnels.
L’e-invoicing vise les opérations entre assujettis établis en France (ventes de biens et prestations de services domestiques). Les ventes aux particuliers et les opérations internationales ne donnent pas lieu à facture électronique, mais relèvent de l’e-reporting. Au final, pratiquement aucune entreprise n’échappe à la facturation électronique : seule la nature des obligations varie selon votre clientèle.
Les plateformes agréées : le passage obligé
La fin du portail public gratuit
Le projet initial prévoyait un portail public de facturation gratuit permettant d’émettre et de recevoir ses factures. Ce volet a été abandonné : le portail public se limite désormais à l’annuaire central des entreprises et à la concentration des données pour l’administration. Conséquence directe pour vous : le passage par une plateforme agréée (PA) est obligatoire. Ces plateformes privées, immatriculées par la DGFiP pour trois ans renouvelables, sont les seules habilitées à transmettre vos factures et vos données. Leur liste officielle est publiée sur impots.gouv.fr — plus de 150 opérateurs sont déjà agréés.
Comment choisir votre plateforme ?
Tous les acteurs du marché de la facturation électronique se sont positionnés : éditeurs de logiciels de facturation et de comptabilité, banques, spécialistes de la dématérialisation. Les bons critères de choix pour une TPE : l’intégration avec votre outil de facturation ou de comptabilité actuel (le plus important), le coût par facture ou par abonnement, la simplicité d’utilisation, et les fonctionnalités annexes (relances, paiement en ligne, pré-comptabilisation).
Dans la plupart des cas, la solution la plus simple consiste à vérifier si votre logiciel actuel est agréé ou adossé à une plateforme agréée — c’est souvent le cas des outils de comptabilité en ligne modernes. Votre expert-comptable est le mieux placé pour valider ce choix, car c’est lui qui exploitera les flux en comptabilité. Les clients d’ADVISEO partent ici avec une longueur d’avance : Pennylane, l’outil de comptabilité en ligne sur lequel travaille le cabinet, a reçu son immatriculation définitive de plateforme agréée auprès de la DGFiP en décembre 2025. La mise en conformité se joue donc dans un environnement déjà déployé et maîtrisé, sans changement d’outil.
Plateforme Agréée ou « Solution Compatible » : ne confondez pas
Le marché distingue deux familles d’outils. Les Plateformes Agréées (PA, ex-PDP) sont immatriculées par la DGFiP et sont les seules habilitées à échanger les factures et à transmettre les données à l’administration. Les « Solutions Compatibles » (ex-opérateurs de dématérialisation) ne sont pas immatriculées : elles peuvent produire des factures au bon format, mais ne fonctionnent que si elles sont adossées à une Plateforme Agréée. Avant de vous engager, vérifiez donc que l’outil figure sur la liste officielle de la DGFiP ou précise clairement à quelle plateforme agréée il est adossé.
Bon à savoir : l’annuaire officiel de la facturation électronique, librement consultable sur facturation.chorus-pro.gouv.fr depuis septembre 2025, référence chaque entreprise avec sa plateforme de réception. C’est votre plateforme qui vous y inscrit et qui l’interroge automatiquement pour acheminer vos factures : aucune démarche manuelle de votre côté.
Formats et mentions obligatoires : ce qui change sur la facture elle-même
Trois formats structurés reconnus
La réforme repose sur trois formats dits « structurés » : Factur-X (un PDF lisible doublé d’un fichier de données intégré — le format hybride le plus répandu en France), UBL et CII (deux formats purement techniques). En pratique, vous n’aurez pas à manipuler ces formats vous-même : c’est votre logiciel et votre plateforme agréée qui les génèrent et les convertissent. Mais c’est la raison pour laquelle un PDF classique ne suffit plus : il ne contient pas les données structurées que les plateformes et l’administration doivent pouvoir lire automatiquement.
De nouvelles mentions obligatoires
La facturation électronique ajoute aussi des mentions obligatoires sur les factures : le numéro SIREN du client, l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation, la nature de l’opération (livraison de biens, prestation de services ou les deux) et, le cas échéant, la mention de l’option pour le paiement de la TVA d’après les débits. Si vous facturez encore avec des modèles maison, c’est un point de contrôle supplémentaire — et une raison de plus de passer à un outil à jour, qui gère ces mentions automatiquement.
Le rôle de votre expert-comptable dans la transition
La facturation électronique redessine le circuit de l’information comptable : les factures de vente et d’achat transitent par les plateformes, et votre cabinet y accède directement, sans attendre la pochette de pièces en fin de mois. Bien configurée, la chaîne supprime l’essentiel de la collecte documentaire : la comptabilité se tient quasiment en temps réel, les déclarations de TVA s’appuient sur des données exhaustives, et le dirigeant dispose d’indicateurs à jour pour piloter.
C’est pourquoi le choix de la plateforme agréée ne devrait jamais se faire sans votre cabinet : une plateforme incompatible avec les outils comptables se traduit par des exports manuels, des doublons et des erreurs. Chez ADVISEO, la transition est préparée client par client : diagnostic de l’existant, choix de la plateforme cohérent avec la comptabilité digitalisée déjà en place, paramétrage et test des premiers flux avant l’échéance de septembre 2027.
Les sanctions prévues en cas de manquement
Le dispositif de sanctions de la facturation électronique a été durci par la loi de finances pour 2026. Une facture qui aurait dû être émise en format électronique et ne l’est pas expose à une amende de 50 € par facture, plafonnée à 15 000 € par année civile. Le défaut de désignation d’une plateforme agréée est sanctionné selon une logique d’astreinte : mise en demeure, puis 500 €, puis 1 000 € par trimestre tant que la situation n’est pas régularisée.
Les manquements à l’e-reporting font l’objet d’amendes spécifiques. Une tolérance est prévue pour le premier manquement commis de bonne foi — mais ne comptez pas dessus comme stratégie : l’administration dispose, avec ce système, d’une visibilité inédite sur les flux de facturation.
À noter enfin que la facturation électronique donne à l’administration une capacité de recoupement automatique entre les factures émises, les factures reçues et les déclarations de TVA. Les incohérences qui passaient inaperçues hier seront détectées demain sans contrôle sur place : la conformité devient un enjeu permanent, pas seulement une formalité d’entrée dans la réforme.
Comment préparer votre TPE dès maintenant : les 5 étapes
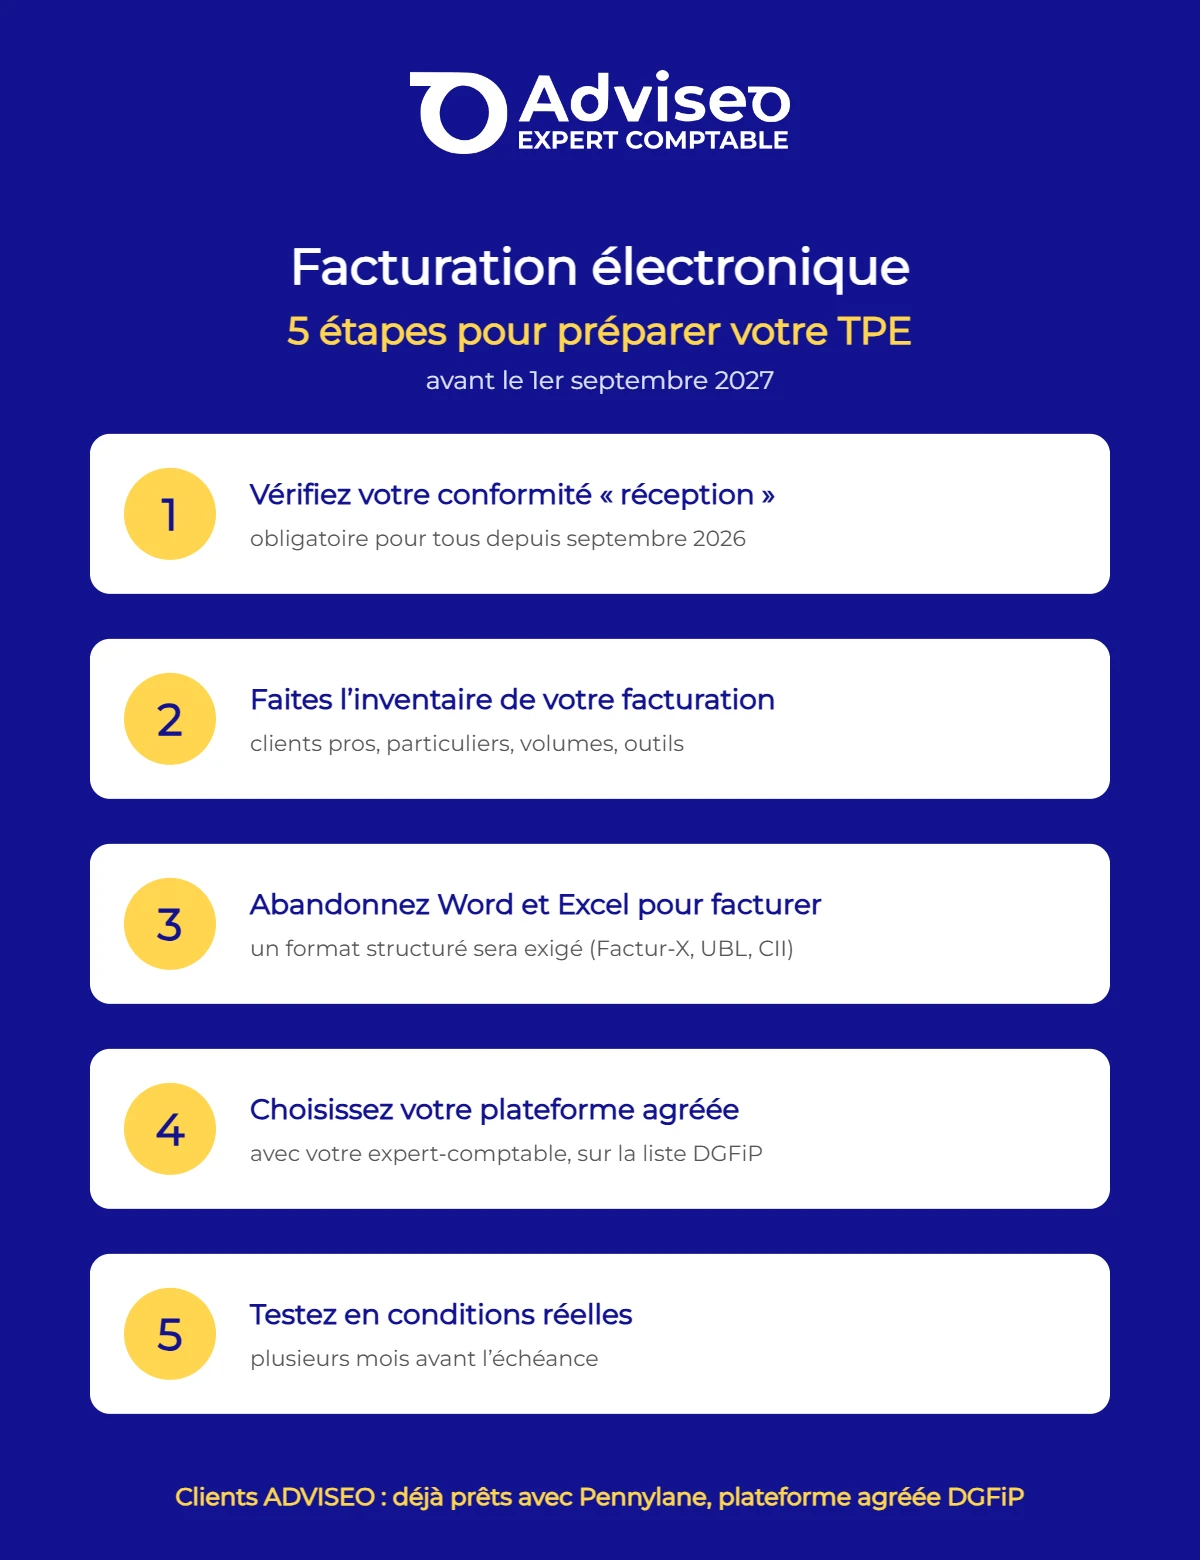
1. Vérifiez votre conformité « réception ». C’est obligatoire depuis septembre 2026 : votre entreprise doit être rattachée à une plateforme agréée et figurer dans l’annuaire central. Si ce n’est pas fait, c’est la priorité absolue.
2. Faites l’inventaire de votre facturation. Qui sont vos clients (professionnels français, particuliers, étrangers) ? Combien de factures émettez-vous par mois ? Avec quel outil (logiciel, Word, Excel) ? Ce diagnostic détermine vos obligations exactes en matière de facturation électronique et la solution adaptée. Pour vous situer en deux minutes, impots.gouv.fr propose d’ailleurs un questionnaire en ligne qui indique vos obligations et votre calendrier selon votre situation.
3. Abandonnez Word et Excel pour facturer. Les factures bureautiques ne survivront pas à la réforme. Si c’est encore votre cas, 2027 est l’occasion de passer à un vrai logiciel de facturation — vous y gagnerez bien au-delà de la conformité.
4. Choisissez votre plateforme agréée avec votre expert-comptable. Le bon choix dépend de vos outils, de votre volume et de votre organisation comptable. Un choix coordonné avec le cabinet évite les doubles saisies et les mauvaises surprises.
5. Formez-vous et testez avant l’échéance. N’attendez pas l’été 2027 : émettez vos premières factures électroniques en conditions réelles plusieurs mois avant, le temps de roder le circuit de facturation électronique avec vos principaux clients.
Les 4 erreurs à éviter avec la facturation électronique
1. Attendre l’été 2027 pour s’y mettre. La facturation électronique touche vos outils, vos habitudes et celles de vos clients : un déploiement serein demande quelques mois. Les entreprises qui ont attendu la dernière minute en septembre 2026 ont essuyé les files d’attente des plateformes et les blocages de factures fournisseurs.
2. Confondre réception et émission. Beaucoup de dirigeants pensent être tranquilles jusqu’en 2027. Faux : l’obligation de réception s’applique à tous depuis septembre 2026. Si vous n’êtes rattaché à aucune plateforme agréée, vous êtes déjà en dehors des clous — et certains de vos fournisseurs ne peuvent peut-être pas vous adresser leurs factures correctement.
3. Choisir sa plateforme seul, sans regarder la chaîne comptable. Une facturation électronique efficace est une chaîne continue : logiciel de facturation, plateforme agréée, comptabilité. Un maillon incompatible et vous voilà reparti dans les exports manuels que la réforme devait justement supprimer. C’est le premier point que nous vérifions chez ADVISEO lorsqu’un client nous interroge sur sa plateforme.
4. Négliger vos factures fournisseurs. La facturation électronique fonctionne dans les deux sens : vos achats arrivent aussi par votre plateforme. Pensez à organiser qui les consulte, qui les valide et comment elles partent en comptabilité — c’est souvent là que les TPE gagnent le plus de temps.
Ce que la facturation électronique va changer (en bien) au quotidien
Les chiffres donnent la mesure de l’enjeu : Bercy estime le gain à plus de 4,5 milliards d’euros par an pour les TPE et PME. L’Ordre des experts-comptables évalue le coût de traitement d’une facture manuelle (papier ou PDF) entre 10 et 15 €, contre 0,50 à 3 € une fois le processus dématérialisé. Et le Médiateur des entreprises rappelle que les retards de paiement — 13 jours en moyenne, soit 13 milliards d’euros immobilisés — tiennent souvent à des factures égarées ou mal adressées, ce que la facturation électronique élimine par construction.
La facturation électronique est une contrainte, mais elle apporte de vrais bénéfices aux petites structures. Fini la ressaisie : les factures électroniques arrivent dans un format que votre comptabilité intègre automatiquement, ce qui réduit les erreurs et le temps administratif. Le suivi s’améliore : chaque facture a un statut (déposée, reçue, refusée, payée), ce qui facilite les relances et devrait, à terme, réduire les délais de paiement — un enjeu vital pour les TPE. Chaque facture est par ailleurs horodatée et archivée avec valeur probante pendant dix ans, ce qui sécurise vos contrôles. Enfin, l’administration prépare le pré-remplissage des déclarations de TVA à partir des données collectées : moins de déclaratif, moins de risque d’erreur.
Pour les clients du cabinet, la transition s’inscrit dans la continuité : la comptabilité digitalisée que nous déployons repose déjà sur la récupération automatisée des flux. La facturation électronique systématise ce fonctionnement, et nous accompagnons chaque client dans le choix de sa plateforme et le paramétrage de ses outils.
Un exemple concret : un artisan en 2027
Prenons un électricien du bassin nancéien qui travaille à 70 % pour des entreprises et 30 % pour des particuliers. À partir de septembre 2027, ses factures aux professionnels partent de son logiciel vers sa plateforme agréée, qui les achemine aux clients et transmet les données fiscales. Ses ventes aux particuliers, elles, restent facturées comme aujourd’hui, mais leur montant global remonte périodiquement à l’administration via l’e-reporting. S’il encaisse un acompte sur un chantier, la donnée de paiement est également transmise. De son côté, toutes ses factures fournisseurs arrivent déjà sur sa plateforme depuis 2026 : plus rien à scanner, plus rien à transférer au cabinet.
FAQ : vos questions sur la facturation électronique
Mon PDF envoyé par e-mail reste-t-il valable ?
Pour vos clients professionnels français, uniquement jusqu’au 1er septembre 2027. Au-delà, la facture B2B domestique devra passer par votre plateforme agréée dans un format structuré. Pour les particuliers, le PDF reste possible, mais les données de ces ventes remonteront via l’e-reporting.
Je suis micro-entrepreneur sans TVA : suis-je concerné ?
Oui. La franchise en base de TVA ne vous exonère pas de la réforme : vous devez déjà pouvoir recevoir des factures électroniques, et vous devrez émettre dans ce format pour vos clients professionnels à partir de septembre 2027.
Combien ça coûte ?
Les tarifs des plateformes varient selon le volume et les services : certaines offres d’entrée sont intégrées aux logiciels de facturation existants, d’autres facturent à la facture ou par abonnement mensuel. Pour une TPE, le surcoût est généralement modeste au regard du temps administratif économisé — et largement inférieur au coût des amendes. Pour les clients du cabinet, la facturation électronique est incluse dans l’environnement Pennylane déjà utilisé pour la comptabilité : pas d’abonnement supplémentaire à prévoir.
Qui choisit la plateforme : moi ou mon expert-comptable ?
C’est votre choix, mais il gagne à être fait avec votre expert-comptable : la plateforme alimente directement la comptabilité, et un choix cohérent avec les outils du cabinet simplifie tout le circuit, de la facture à la déclaration de TVA.
Mon logiciel de facturation actuel suffit-il ?
Cela dépend de son éditeur : beaucoup de solutions du marché sont devenues plateformes agréées ou se sont adossées à une plateforme agréée, auquel cas la mise en conformité se résume souvent à une mise à jour et à un paramétrage. D’autres outils, plus anciens ou trop basiques, ne passeront pas le cap de la facturation électronique et devront être remplacés. Vérifiez auprès de votre éditeur sa feuille de route, et faites valider la réponse par votre expert-comptable avant de vous engager pour 2027.
La date de 2027 peut-elle encore bouger ?
Le calendrier actuel est fixé par la loi de finances pour 2024 et a été confirmé depuis. La loi prévoit une faculté limitée de report par décret, mais l’échéance de septembre 2026 a été tenue : il serait imprudent de parier sur un délai supplémentaire.
Mon association est-elle concernée ?
Oui, dès lors qu’elle est assujettie à la TVA : la facturation électronique s’applique aux entreprises comme aux associations assujetties établies en France. À noter pour l’outre-mer : la Guadeloupe, la Martinique et La Réunion sont concernées ; la Guyane et Mayotte ne le sont pas, la TVA n’y étant pas applicable.
Que deviennent mes factures papier ?
Pour vos clients professionnels français, le papier suivra le même sort que le PDF : il ne sera plus conforme en B2B à partir de septembre 2027, la facturation électronique devenant le canal unique. Pour les particuliers, le ticket ou la facture papier restent possibles ; seules les données agrégées remontent à l’administration via l’e-reporting.
Ce qu’il faut retenir
La facturation électronique est déjà une réalité : obligation de réception pour tous depuis septembre 2026, obligation d’émission pour les TPE, PME et micro-entreprises au 1er septembre 2027. Le passage par une plateforme agréée est incontournable, le PDF par e-mail vit ses derniers mois en B2B, et des sanctions réelles accompagnent le dispositif. La bonne nouvelle : bien préparée, la facturation électronique simplifie durablement votre gestion — moins de saisie, un meilleur suivi des paiements et, à terme, une TVA pré-remplie.
Vous voulez vérifier votre conformité, choisir votre plateforme agréée ou passer à la facturation électronique sans friction avant l’échéance ? Contactez le cabinet ADVISEO à Nancy : nous faisons le point sur votre situation et mettons en place la solution adaptée à votre activité. Le premier rendez-vous découverte est gratuit et se réserve en ligne, au cabinet (118 boulevard Lobau) ou en visio.
Pour aller plus loin : découvrez nos 10 optimisations comptables pour votre entreprise ou l’ensemble de nos services.
Sources officielles : impots.gouv.fr – Facturation électronique et plateformes ; economie.gouv.fr – La facturation électronique entre entreprises. Voir aussi le dossier complet de France Num. Article mis à jour le 22 octobre 2026 ; les règles décrites sont susceptibles d’évoluer.